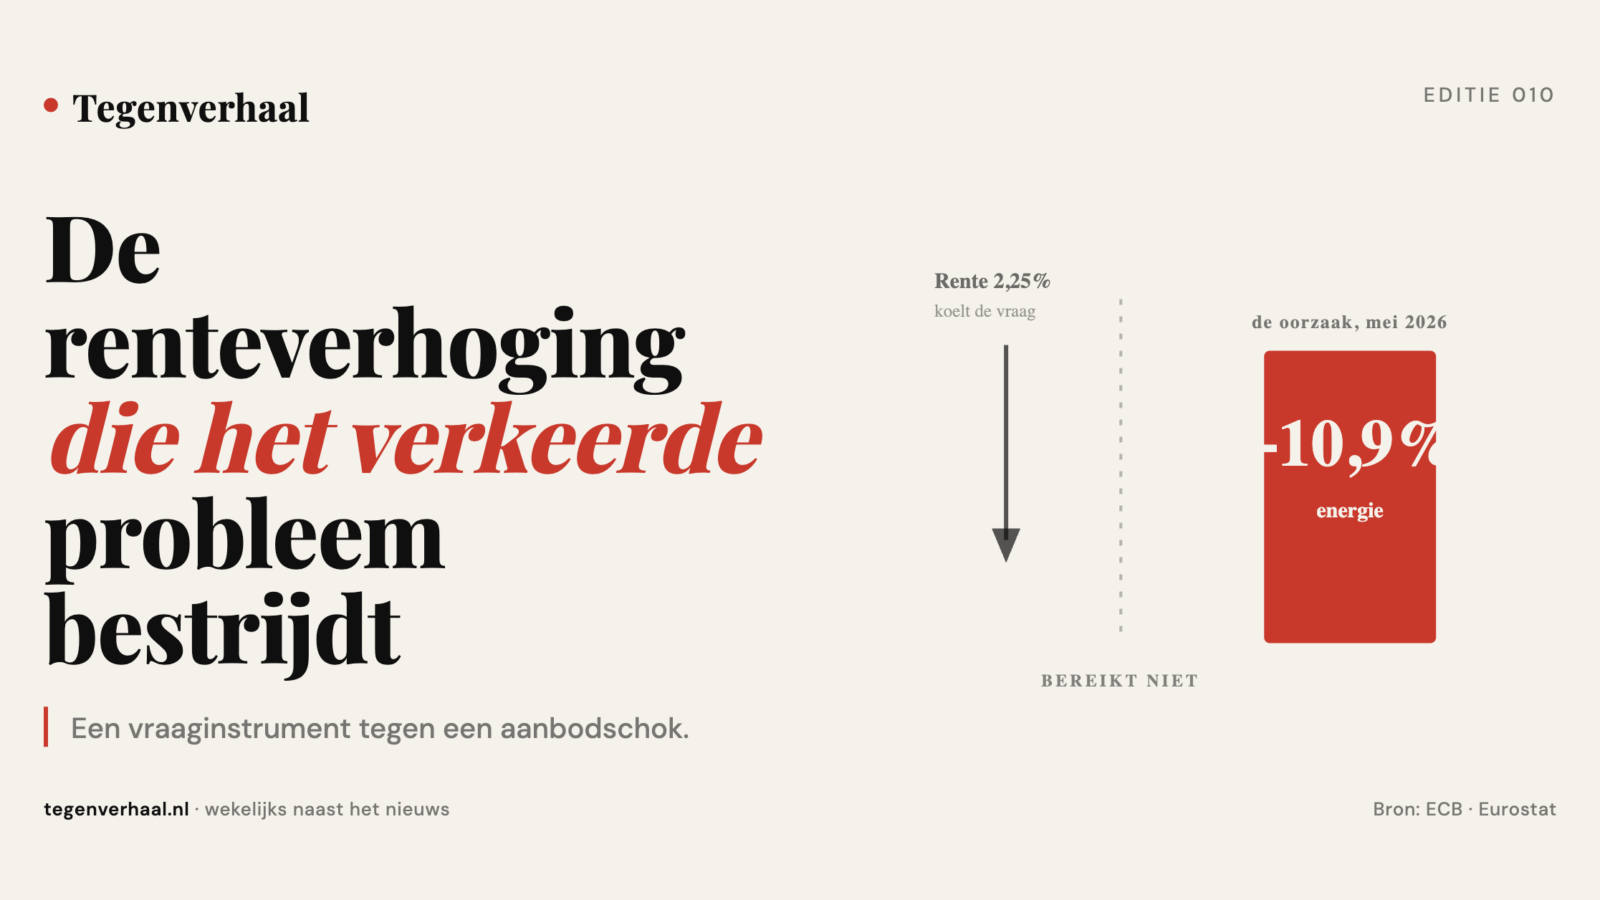
Op 11 juni verhoogde de Europese Centrale Bank voor het eerst in bijna drie jaar de rente. De prijs die stijgt komt grotendeels uit een oliemarkt die door een oorlog wordt bepaald. De rente raakt die oorlog niet.
De ECB tilde de depositorente met 25 basispunten naar 2,25 procent, ingaand op 17 juni, de eerste verhoging sinds september 2023 (NOS, 11 juni 2026). De aanleiding is zichtbaar: de inflatie in de eurozone liep in mei op naar 3,2 procent, het hoogste niveau sinds september 2023 (Eurostat, juni 2026). De kern van die stijging zit in energie, opgestuwd door de oorlog in het Midden-Oosten en de druk op de olieprijs. De onderliggende inflatie, die energie en voeding weglaat, kwam op 2,5 procent, de diensteninflatie op 3,5 procent (Eurostat, juni 2026).
Een rente is een vraaginstrument. Ze maakt lenen duurder, remt bestedingen, koelt investeringen. Wat ze niet doet, is de olieprijs verlagen die door een oorlog wordt verhoogd. De ECB kan de vraag afknijpen, maar niet de oorzaak aan de aanbodkant. Dat is precies het risico van stagflatie: prijzen die stijgen door een aanbodschok, terwijl een verkrappend beleid tegelijk de groei uit de economie haalt. Holger Schmieding, hoofdeconoom van Berenberg, noemde de stap bij CNBC een grote fout (CNBC, 29 mei 2026). Een renteverhoging raakt de energieoorzaak niet en knijpt alleen de al zwakke vraag verder af. De ECB zelf verwacht de inflatie pas in 2028 terug op het doel van 2 procent (ECB, juni 2026). Voor 2026 raamt ze 3,0 procent, voor 2027 nog 2,3 procent.
Voor een Nederlandse vastgoedbelegger met variabele financiering telt dit direct. Een ECB-verhoging werkt sneller en sterker door in de hypotheekrente dan in de spaarrente; De Nederlandsche Bank becijferde de doorwerking naar Nederlandse hypotheekrentes op ongeveer 65 procent (DNB, 2023). De belegger met een variabele lening betaalt de verhoging dus vrijwel meteen. De spaarder wacht maanden op een hogere vergoeding en verliest ondertussen koopkracht aan de inflatie. Voor de ETF-belegger in Europese aandelen komt de klap via de bedrijfswinsten: duurder krediet en zwakkere vraag drukken de marges.
Waarom leest de massa dit als normaal beleid? Recency bias is de neiging om een nieuwe gebeurtenis te lezen door de bril van de meest recente vergelijkbare gebeurtenis. We hebben net 2022 en 2023 meegemaakt, toen de ECB de rente verhoogde en de inflatie daarna daalde. Dat verse geheugen maakt dat we bij elke renteverhoging denken: dit werkte de vorige keer, dus het werkt nu weer. De vorige keer daalde de inflatie echter mede doordat de energieprijzen normaliseerden, niet puur door de rente. Het patroon dat we onthouden klopt niet met het mechanisme dat eronder lag.
Wat de massa mist
De koppen zeggen: de ECB grijpt in, de inflatie wordt aangepakt. Maar een renteverhoging pakt de vraag aan en deze inflatie komt van de aanbodkant. Confirmation bias houdt dat misverstand in stand. Zodra je het script gelooft dat een centrale bank die de rente verhoogt de inflatie temt, filter je het nieuws op bevestiging. Je ziet de rentestap en het inflatiecijfer, en je slaat de samenstelling van dat cijfer over: dat het grotendeels energie is, gezet door een oorlog die geen rente-instrument bereikt. Het sterkste tegenargument: verkrapping voorkomt dat een tijdelijke prijsschok zich vastzet in looneisen en verwachtingen, en dat is reëel. Maar dat verdedigt hooguit een kleine, symbolische stap. Het verklaart niet waarom je de vraag afknijpt in een economie die door de aanbodschok al richting stilstand beweegt.
Het getal
Niet de 3,2 procent inflatie en niet de rente van 2,25 procent. Het cijfer dat toont waarom het instrument de oorzaak mist, zit in de energiecomponent zelf.
10,9 procent
Zoveel duurder was energie in mei 2026 dan een jaar eerder, de steilste stijging sinds februari 2023 (Eurostat, juni 2026). Energie alleen leverde ongeveer een derde van de totale inflatie. Dat is precies het deel dat een renteverhoging niet kan raken: de olieprijs wordt gezet door een oorlog in het Midden-Oosten, niet door de bestedingen van Europese huishoudens. De rente kan de vraag koelen, maar de tank aan de pomp wordt niet goedkoper omdat lenen duurder werd.
Agenda
- Eind juli 2026 · de Raad van Bestuur van de ECB, het orgaan dat de rente in de eurozone vaststelt, komt opnieuw bijeen · Impact: hoog; dit bepaalt of een tweede verhoging volgt of de bank pas op de plaats maakt.
- Begin juli 2026 · Eurostat, het statistiekbureau van de Europese Unie, publiceert de voorlopige raming van de inflatie over juni · Impact: hoog. Dit laat zien of de energie-inflatie doorzet of afvlakt.
- Half juli 2026 · Het CBS, het Centraal Bureau voor de Statistiek, actualiseert de Nederlandse inflatie- en koopkrachtcijfers · Impact: medium, hiermee wordt zichtbaar hoe hard de energieprijs de Nederlandse huishoudens raakt.
- Doorlopend · de Brent-olieprijs beweegt mee met de spanning in het Midden-Oosten · Impact: medium, dit is de variabele die de ECB met haar instrument niet kan sturen.
Leestafel
De meeste berichtgeving mist drie dingen: dat deze inflatie van de aanbodkant komt, dat de rente daar niets aan doet, en dat verkrapping de groei juist verder uitholt. Deze drie stukken vullen elk een blinde vlek.
- The ECB is in a bind over rate hikes (CNBC, 29 May 2026). Vult de blinde vlek dat een gezaghebbend hoofdeconoom de stap een fout noemt omdat het instrument de energieoorzaak niet raakt.
- Macro-economische projecties eurosysteem (ECB, juni 2026). Vult de blinde vlek dat de bank zelf pas in 2028 terugkeer naar het doel voorziet, wat de tijdelijkheid van de schok onderstreept.
- Voorlopige inflatieraming van de eurozone (Eurostat, juni 2026). Vult de blinde vlek hoe scheef de inflatie naar energie leunt, tegenover een veel rustiger kern.
Afsluiting
Een instrument dat de vraag koelt terwijl het aanbod brandt, verwarmt vooral het vertrouwen dat er iets gebeurt.