Vraag een Nederlandse ondernemer hoe zijn jaar loopt en hij klaagt. Vraag hem of hij volgende maand zijn prijzen verhoogt en hij zegt: ja, agressiever dan vorig jaar. Beide reacties komen uit dezelfde week, uit dezelfde CBS-enquête. Lees ze los en je mist het verhaal. Lees ze samen en je leest waarom de ECB in juni in een hoek zit die niemand voor haar heeft uitgetekend.
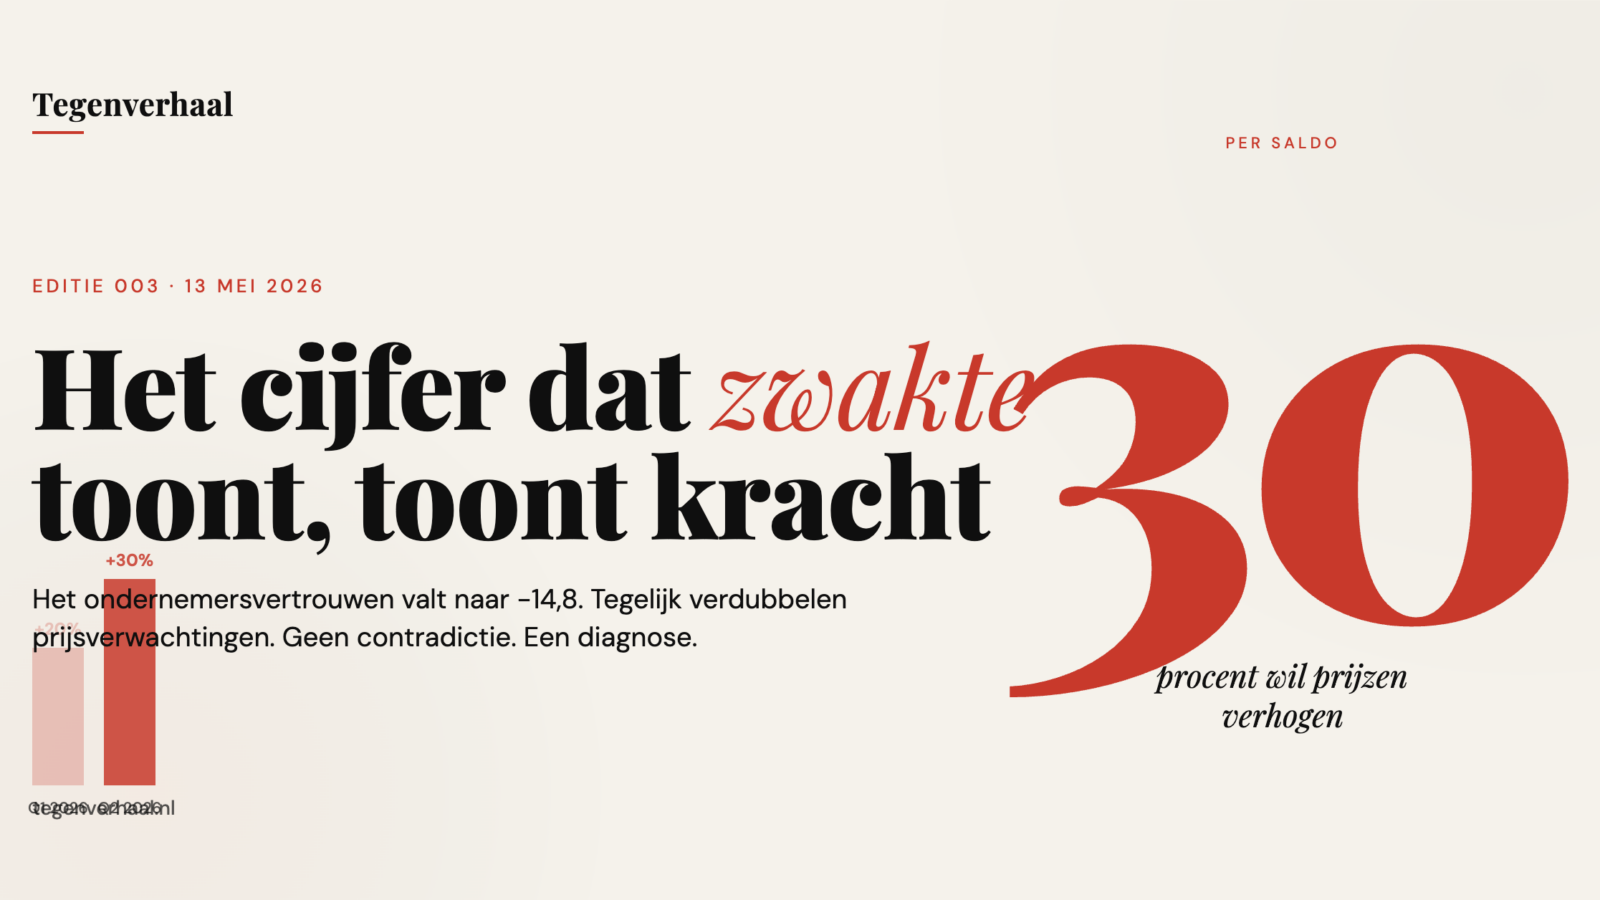
CBS publiceerde op 11 mei 2026 de Conjunctuurenquête Nederland (CBS, 11 mei 2026). Het ondernemersvertrouwen zakte naar -14,8, de grootste kwartaaldaling sinds Q1 2022. Tegelijk verdubbelde de per saldo verkoopprijsverwachting voor de komende drie maanden van plus 20 procent naar plus 30 procent (CBS, 11 mei 2026). Dat is geen detail; dat is het verhaal.
In 2022 stonden vertrouwen en prijzen onder dezelfde spanning, gedreven door een externe schok in inputkosten. De verkoopprijsverwachting bereikte toen een piek van plus 47 procent (CBS, 11 mei 2026). Wat 2026 anders maakt, is dat de externe component zwakker is. De Midden-Oosten-spanningen dreven de eurozone-energieprijs in april omhoog met 10,9 procent op jaarbasis (Eurostat, 30 april 2026), maar de hoofdmoot van de Nederlandse prijsdruk is binnenlands. DNB stelt dat de inflatie “vooral van binnenlandse aard” is, omdat de vraag tegen de grenzen van de productiecapaciteit aanloopt (DNB, najaarsraming 2025).
De marktinterpretatie wijst de andere kant op. De ECB hield de beleidsrente op 2 procent in haar besluit van 30 april (ECB, 30 april 2026). 65 procent van de eurozone-economen verwacht later in 2026 juist een renteverhoging vanwege de energieshock (Reuters, maart 2026), en de termijnmarkt prijst plus 25 basispunten in op de meeting van 10 en 11 juni (ECB, kalender 2026). De renteverlaging die in koersen van 2025 was ingebakken, komt voorlopig niet.
Voor een Nederlandse huiseigenaar met een aflopende renteperiode stelt de daling in maandlasten die hypotheekadviseurs voor de tweede helft van 2026 voorrekenden zich uit. Voor een ETF-belegger met Europese blootstelling kunnen aandelenwaarderingen die op renteverlaging zijn afgestemd een correctie ondergaan. Voor een spaarder blijft de spaarrente daardoor rond 2 tot 2,5 procent hangen, in plaats van te zakken zoals de zomerprognoses vorig najaar suggereerden.
Wat verklaart dat ondernemers met dalende orders juist hardere prijsverhogingen aankondigen? Loss aversion (Kahneman en Tversky, 1979) beschrijft een asymmetrie: de pijn van margeverlies weegt psychologisch ongeveer tweemaal zo zwaar als een vergelijkbare margewinst. Een ondernemer die orders ziet wegvallen ervaart dat als verlies en verdedigt zijn marge harder dan hij die zou najagen bij groei. Confirmation bias verklaart de andere kant: wie gelooft dat zwakke vraag automatisch tot lagere inflatie leidt, ziet -14,8 en past het in dat verhaal. De verdubbelde verkoopprijsverwachting, die het tegenspreekt, wordt weggefilterd.
Wat de massa mist
Vrijwel elke analyse leest -14,8 als signaal dat de Nederlandse economie afkoelt en de inflatie meebeweegt. De redenering is logisch: minder orders betekent meer prijsconcurrentie betekent lagere inflatie. Het tegenargument verdient serieuze weging. Misschien is de verdubbelde verkoopprijsverwachting een kortdurende paniek, en buigen ondernemers binnen een kwartaal mee zodra ze klantverlies voelen. In 2008 en 2020 daalden prijsverwachtingen inderdaad mee met dalend vertrouwen. Wat 2026 anders maakt, is de structurele krapte in arbeid en capaciteit (DNB, najaarsraming 2025). Loss aversion zorgt ervoor dat de bedrijfsreactie op vraaguitval margeverdediging is, geen prijsconcessie, omdat ondernemers tegelijk loon-, energie- en huurstijgingen incasseren die ze niet kunnen omdraaien. Dat houdt de binnenlandse diensteninflatie hardnekkig (in april 3,2 procent, CBS, 30 april 2026), voedt cao-eisen, en stuurt het ECB-rentetraject naar boven. Wie alleen het vertrouwenscijfer leest, ziet zwakte en mist het cijfer dat actief gedrag toont.
Het getal
30
Per saldo het percentage Nederlandse ondernemers dat de komende drie maanden de verkoopprijs wil verhogen (CBS, 11 mei 2026). Een kwartaal eerder was dat 20 procent; tijdens de energiecrisispiek in Q2 2022 bereikte het 47 procent. Dat dit cijfer nu opnieuw stijgt terwijl het vertrouwen keldert, is statistisch ongebruikelijk: in een normale conjuncturele cyclus dalen prijsverwachtingen mee met de vraag, omdat ondernemers korting moeten geven om volume te behouden. Dat ze nu het omgekeerde doen, is een diagnostisch signaal. Niet de vraag stuurt de prijs, maar het verlies stuurt het gedrag.
Agenda
Week 14 tot 20 mei 2026
– 20 mei: Eurostat (statistiekbureau van de EU) publiceert de definitieve eurozone-inflatie over april. Snelle raming was 3,0 procent. De kerninflatie wordt belangrijker dan het hoofdcijfer; bij een opwaartse herziening verschuift de ECB-druk verder richting verhoging. Impact: hoog.
– 19 mei (verwacht): ZEW (Duits onderzoeksinstituut, peilt het sentiment van financiële analisten) publiceert de sentimentindicator over mei. Vorige maand 16,7 punten omlaag naar -17,2. Een tweede maand in dezelfde richting bevestigt een breed dalend Europees beeld. Impact: medium.
– 10 en 11 juni: De Europese Centrale Bank (zet de beleidsrente voor de eurozone) houdt haar volgende rentebesluit in Frankfurt. Termijnmarkt prijst plus 25 basispunten naar 2,25 procent in. Impact: hoog.
Leestafel
De meeste berichtgeving leest één helft van het COEN-signaal. Deze drie stukken vullen elk een blinde vlek: eurozone-context, Nederlandse component, rentetraject.
– Eurostat, “Euro area annual inflation up to 3.0%” (30 April 2026). De cijfers achter de eurozone-shock met sector-uitsplitsing. Maakt zichtbaar hoe groot het energie-aandeel werkelijk is, en wat eronder blijft staan als dat aandeel verdwijnt.
– DNB, “De stand van onze economie” (lopende update). De DNB-positie is dat de Nederlandse inflatie binnenlands wordt gestuurd, met capaciteitsgrenzen als drijver. Tegenwicht tegen het verhaal dat inflatie hier alleen geïmporteerd wordt.
– ECB, “Monetary policy statement, 30 April 2026”. Lagarde’s eigen lezing van de “layer cake of shocks” en wat dat betekent voor het rentepad. De tekstuele basis die markten inprijzen.
Het cijfer dat zwakte toont, toont kracht. Welke helft je leest, bepaalt wat de zomer kost.