De brievenbus blijft leeg. Geen aankondiging van de bank, geen rode envelop, geen schokmoment dat de avondkrant haalt. Maar ergens in 2026, en nog veel vaker in 2027, opent een huishouden in Hilversum een rentevoorstel waarin het maandbedrag met honderden euro’s omhoogschiet. Dat huishouden is niet alleen. En dat is precies waarom het probleem onderschat wordt.
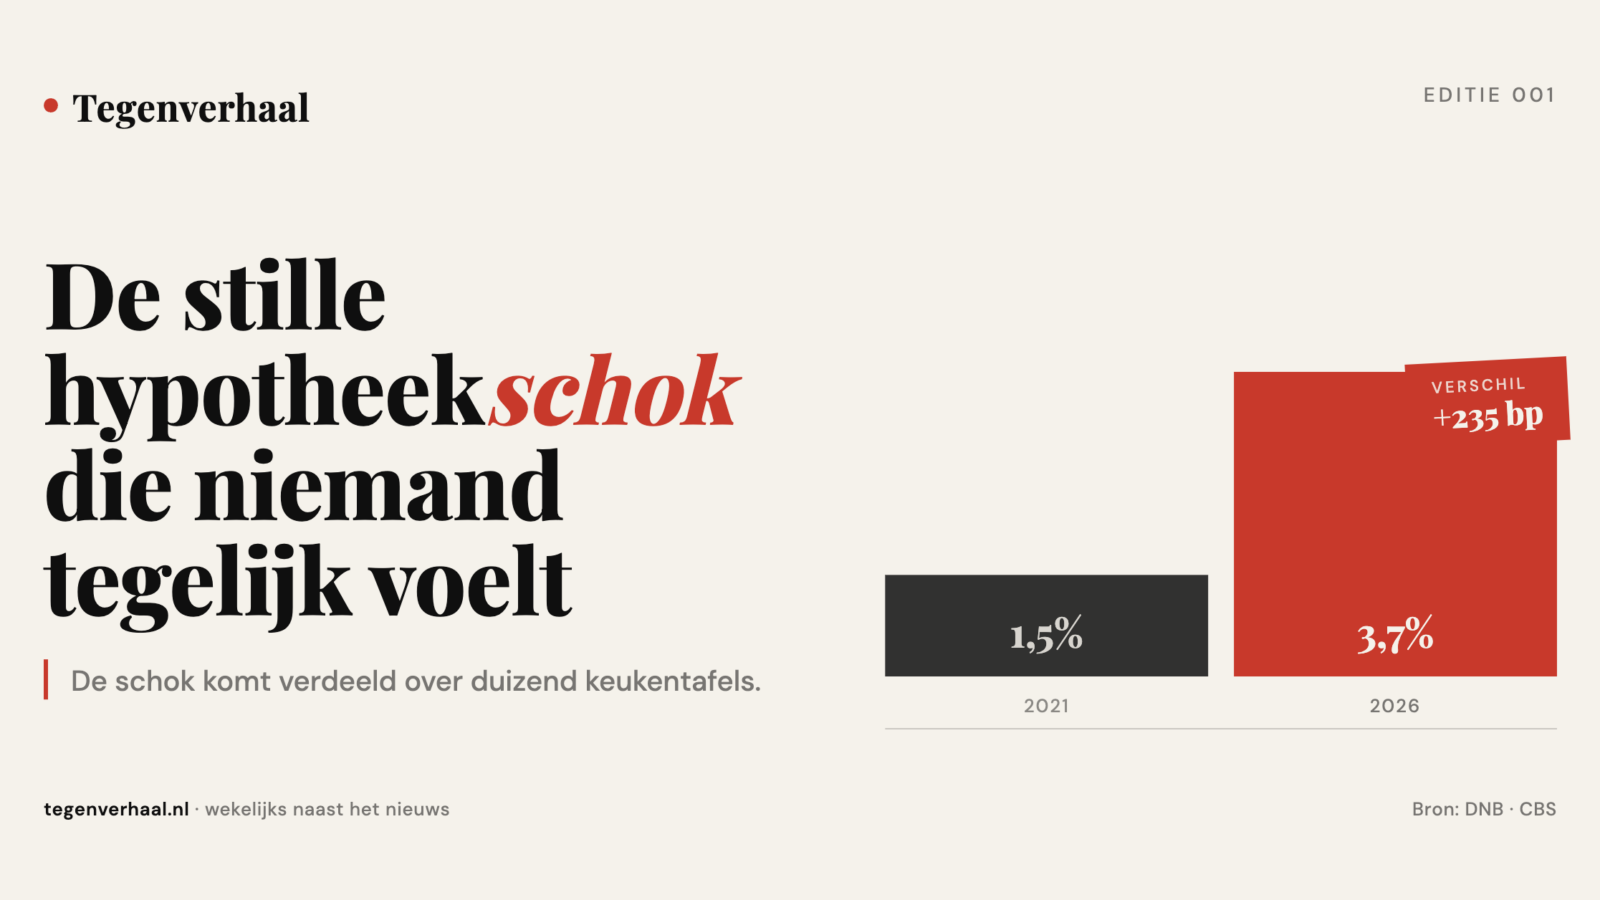
Tussen 2018 en 2022 sloten Nederlandse huishoudens hypotheken af tegen historisch lage rentes. Volgens DNB lag de gemiddelde rente op nieuwe hypotheken met een rentevaste periode van vijf tot tien jaar in december 2021 rond 1,5 procent (DNB, 2026). CBS-cijfers bevestigen het beeld: in dezelfde maand zakte die rente naar 1,53 procent (CBS, januari 2022). Dezelfde rentecategorie noteert nu ruwweg 3,7 procent (DNB, april 2026). Een huishouden dat in 2021 vastzette, ziet bij verlenging een rentesprong van ongeveer 235 basispunten.
Dat klinkt abstract, dus zet het in perspectief. In juni 2013 lag dezelfde categorie hypotheekrente boven 4 procent (CBS, 2013). Het tarief van vandaag is historisch gezien niet extreem. Het tarief van 2021 was extreem. De anomalie is wat nu afloopt, niet wat eraan komt.
De NL-context maakt dit een Nederlands verhaal, geen wereldverhaal. De bruto hypotheekschuld in Nederland behoort structureel tot de hoogste in de eurozone, gemeten als percentage van het beschikbare inkomen (DNB, 2025). DNB beoordeelt het systeem als veerkrachtig: de gemiddelde loan-to-value-ratio ligt net boven 50 procent (DNB, maart 2026). Dat gemiddelde verbergt een staart. Een aanzienlijk deel van de starters die de afgelopen jaren instapten heeft een hoge LTV en een lange resterende rentevaste periode (DNB, 2026). Voor hen is verlenging geen administratieve handeling, maar een herijking van het volledige gezinsbudget.
Hier komt het mechanisme dat de massa misleidt: scope insensitivity. Mensen kunnen zich moeilijk voorstellen wat een grote statistiek betekent voor hun eigen keukentafel. We lezen “een aanzienlijk deel van de starters” en denken: dat is een minderheid. Op een hypotheekvolume van honderden miljarden euro’s gaat het echter om tienduizenden gezinnen die binnen drie jaar dezelfde brief krijgen. Daarbovenop werkt anchoring: de offerte uit 2021 zit verankerd als referentiepunt. Elke nieuwe offerte wordt onbewust afgezet tegen dat anker, niet tegen het historische gemiddelde. Het gevolg is een dubbele blinde vlek. We onderschatten de schaal statistisch en kunnen de pijn emotioneel niet plaatsen.
Wat de massa mist
De consensus zegt: het Nederlandse hypotheekstelsel is veerkrachtig, de gemiddelde LTV is laag, de stress wordt geabsorbeerd. Dat klopt op systeemniveau. Maar veerkracht in het gemiddelde maskeert druk in de staart. Scope insensitivity zorgt ervoor dat we tienduizenden tegelijk getroffen huishoudens als één afgevlakte statistiek lezen. Het is in werkelijkheid een politiek-economische dynamiek die maandlasten, consumentenbestedingen en huizenprijzen tegelijk raakt. De schok komt niet als een crash. Hij komt als een stille verschuiving, verdeeld over drie jaar en duizend keukentafels.
Het getal
235 basispunten
Dat is het ordeverschil tussen de Nederlandse hypotheekrente in december 2021 (rond 1,5 procent, DNB) en de huidige rente in dezelfde rentevaste categorie (rond 3,7 procent, DNB, april 2026). Op een hypotheek van 350.000 euro betekent dat ruwweg 600 tot 700 euro hogere maandlast bij verlenging, afhankelijk van de aflossingsvorm. Dat past niet binnen normale gezinsbuffers, en het is geen toekomstmuziek. Voor de 2021-tranche valt de eerste verlengingsgolf in 2026.
Agenda
Komende week:
– ECB (de Europese Centrale Bank, bepaalt de rente in de eurozone) houdt rentebesluit · Impact: hoog.
– DNB (De Nederlandsche Bank, toezichthouder en monetair adviseur) publiceert de maandelijkse hypotheekrentestatistieken · Impact: medium.
– CBS (Centraal Bureau voor de Statistiek) publiceert de huizenprijsindex · Impact: medium.
Leestafel
De meeste berichtgeving mist drie lagen onder de hypotheekschok: de schaal van de schuld, de starters-staart binnen het gemiddelde en de transmissie van ECB-rente naar consumentenrente. Deze drie stukken vullen elk een blinde vlek.
– DNB, “Overzicht Financiële Stabiliteit najaar 2025”: onderbouwt waarom het systeem als geheel stabiel oogt en wijst aan welke subgroepen niet meekomen.
– CBS, “Hypotheekrentes en woningmarkt 2026”: laat zien hoe de transmissie van rentestap naar maandlast vertraagd verloopt en waar de echte piek wordt verwacht.
– DNB, “Risicobeeld huishoudfinanciën, maart 2026”: bevat de LTV-staart die in het stabiliteitsverhaal verdwijnt.
De vraag is niet of de schok komt, maar of je hem op tijd ziet.